【SocialBeta 营销周报】精选每周值得关注的行业数据报告,为营销从业者和品牌操盘手提供更具启发性的内容和观点。公司机构和个人投稿,欢迎公众号后台留言。
栏目主编推荐
排队排到烧心的金粒门,到底有什么魔力?
推荐理由:在量贩零食激战正酣时,金粒门顶着「散装山姆」「零食界萨莉亚」的名号杀出重围,成了商场 B1 里的新晋排队王。
在 SocialBeta 看来,这家从糖炒板栗起家的长沙本土品牌之所以能走向全国并引发排队热潮,核心在于两点:一是用极致的性价比和「新鲜」标签击中当下纯过日子的年轻人,二是通过差异化的空间审美,建立起清晰的品牌辨识度。但当新鲜零食成为一个正在膨胀的赛道,金粒门能不能长久保鲜,还得交给供应链与时间。
一张图看近期营销趋势
推荐理由:9 月,SocialBeta 一手信源共报道了 235 个品牌与消费者的沟通实践。本文以一张图展开盘点,围绕热点趋势、节日营销、IP 联名、热门人物四大板块,速览本月值得关注的灵感案例与营销现象:
开学季和双节营销成为关注度最高的营销节点;从热点内容来看,苹果新机发布引发一众「DUO」玩梗热潮,卡戴珊中国行则让「显化」热度再次升温;IP 层面,哦崽OZAl、Wednesday 等特色 IP 迎来品牌合作,国漫 IP 成为品牌开学季借势切口;明星营销领域,王一博接连拿下多个重磅代言…… 更多详细案例,可打开小程序 SocialBeta Lite,搜索关键词(如:中秋节)即可查阅。
行业趋势报告
①「消失的」80 后,藏着中年消费真相
青山资本发布《2026 年度研究报告》,对步入人生中场的 80 后一代展开调研,从时代变迁、群体底色、消费周期与未来机遇维度,为品牌理解这一核心消费群体提供底层洞察。
「80 后」曾是中国公共话语里首个广泛流行的代际标签。他们一代人浓缩了他国几代人的转型历程。物质层面,80 后是重资产、高杠杆一代,完整经历福利分房退出、商品房扩张周期,是按揭购房主力,共享城镇化红利,也承担城市化成本;精神层面,他们是过渡与矛盾的一代,传统与现代两套价值体系交织。
具体体现在职业、婚姻、育儿、养老四大场景:亲历高校扩招红利,最早直面学历贬值与 35 岁职场危机;在传统婚姻框架下追求情感平等;童年粗放成长,却成为精细化育儿、教育内卷主力;作为独生子女,承接「四二一」家庭结构的养老压力,对上一代承担责任的同时,对下一代降低期待,较少把多生孩子视为养老保障。
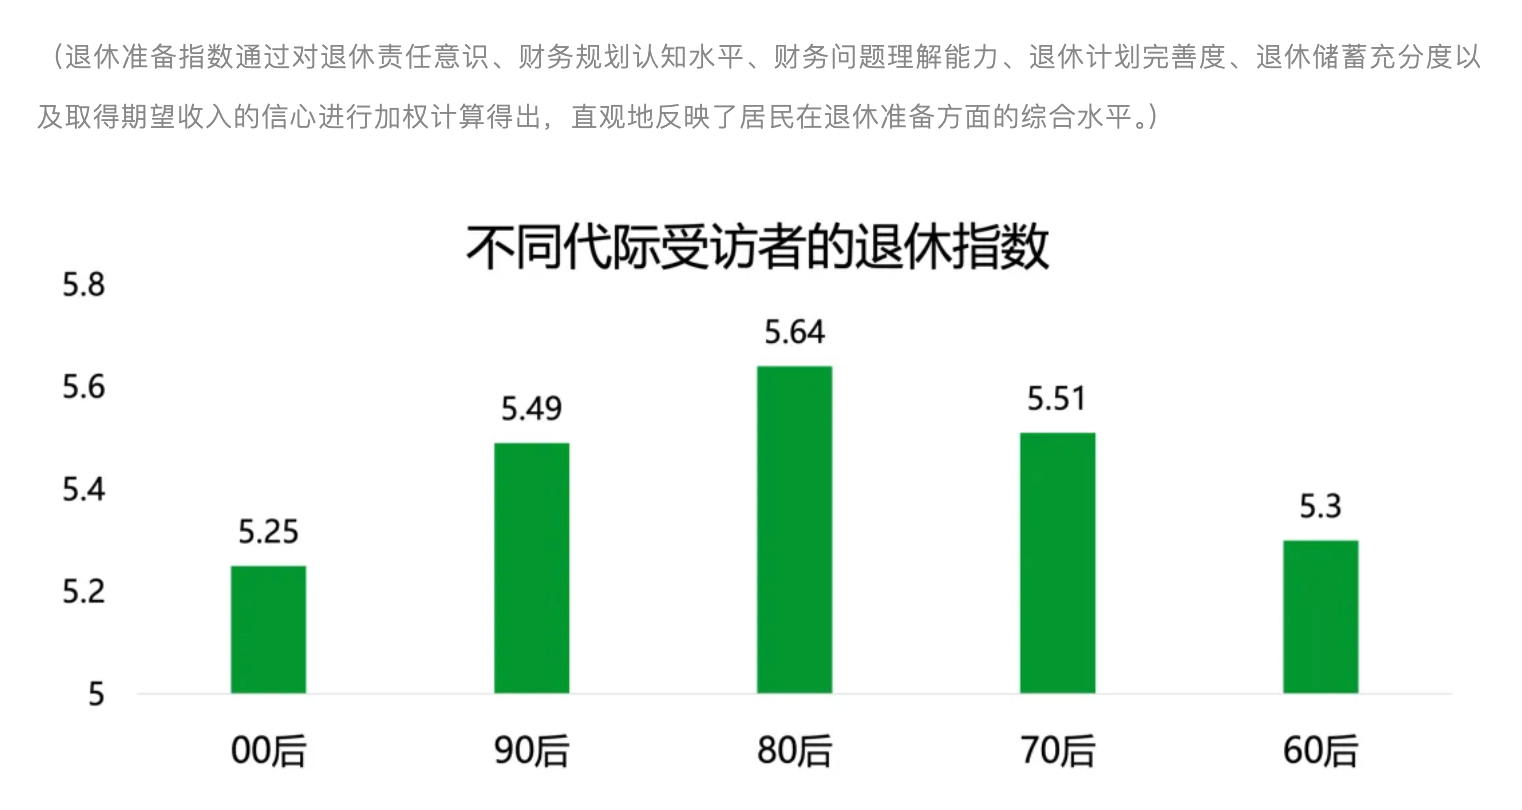
消费方面,报告将 80 后的消费生命周期划分为三阶段,勾勒出现金流分配的逻辑变迁:
• 第一阶段为资产建构型消费,资金集中投入购房、家装、汽车等大宗资产,搭建家庭基础生活底盘;
• 第二阶段是当下的家庭运营型消费,呈现出「为家庭舍得花,为自己省着花」特征,作为一老一小的「代理消费者」,预算被房贷、育儿、养老刚性支出挤压,消费转向理性分层,愿意为健康、保险、效率服务支付溢价,个人悦己消费需要家庭价值作为合理性支撑;
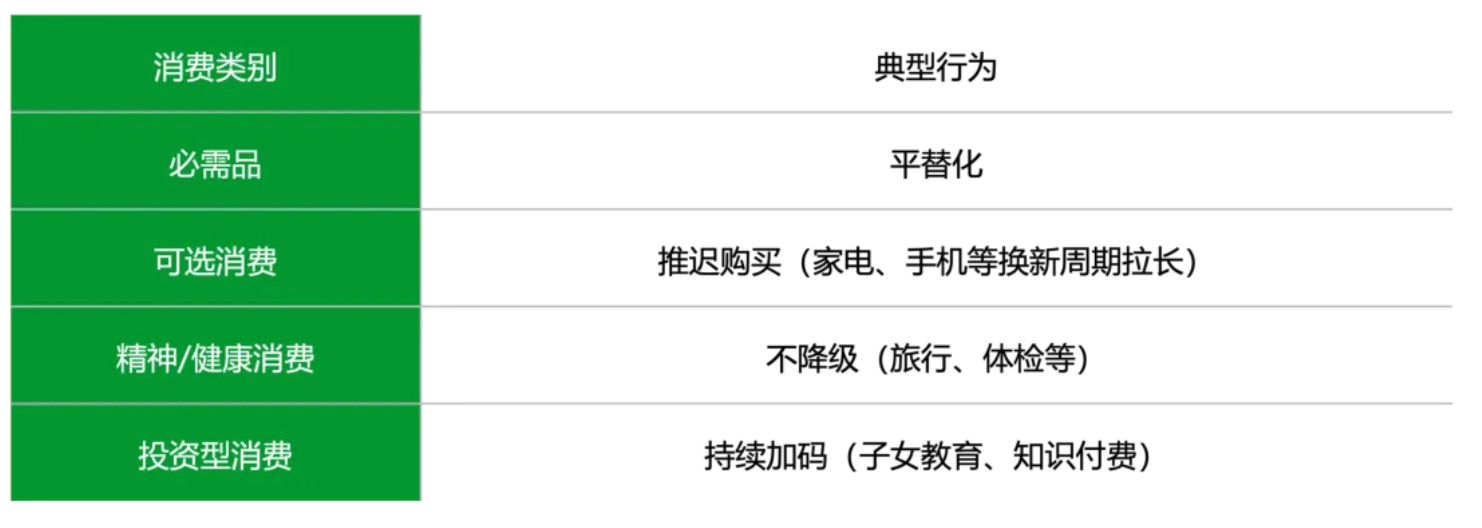
• 第三阶段是未来重配型消费,随着房贷陆续到期、子女逐步独立,预计释放万亿级年度现金流,资金将转向健康养老、兴趣体验、怀旧消费,催生出「初学者经济」与怀旧赛道机会。
而面向未来,80 后是 AI 技术落地与长寿时代的关键决策群体。他们亲历互联网多轮迭代,对技术保持现实主义视角,既是家庭采购决策者,也会定义 AI 产品的安全、隐私与责任边界。
面对寿命延长与退休制度调整,80 后同样需要构建长期职业规划与养老资产储备。因此,AI 不只是会淘汰一部分适合中年人承担的标准化事务,也有望成为 80 后延长职业寿命的重要辅助技术,帮助他们在长寿时代拓宽多元就业、持续发挥专业价值的路径。
②2026 得物户外年轻人消费解读:户外市场进入「后尖货时代」
得物 App 联合欧睿国际发布《2026 得物户外年轻人消费解读》。报告从消费场景、内容生态、商品经营及人群结构等维度,洞察年轻人户外消费的新趋势,为品牌探索新的增长机会提供参考。
从数据来看,整个市场仍在放量,户外运动参与人数已从 2025 年 4 月的 4 亿攀升至 2026 年上半年的近 5 亿,同期成人户外运动鞋服市场同比增长超 20%,明显跑赢服饰大盘。
变化首先发生在决策起点。「去做什么」取代「去哪里」成为第一问:59% 的搜索由具体场景驱动,用户不再搜「冲锋衣」,而是搜「武功山徒步穿搭」;44% 的人因刷到社媒真实体验内容而出发。
户外同时向低门槛与日常化下沉,路跑、骑行、徒步的「长情率」基本已超半数,抓绒服、登山鞋、登山杖销售同比增长迅速。但 61% 的消费者不再苦等大促,超六成利用工作日晚间与周末等碎片时段参与。购买诉求也转向「日常可用」,外观设计与性价比已是期望项,多场景适配才是加分项。
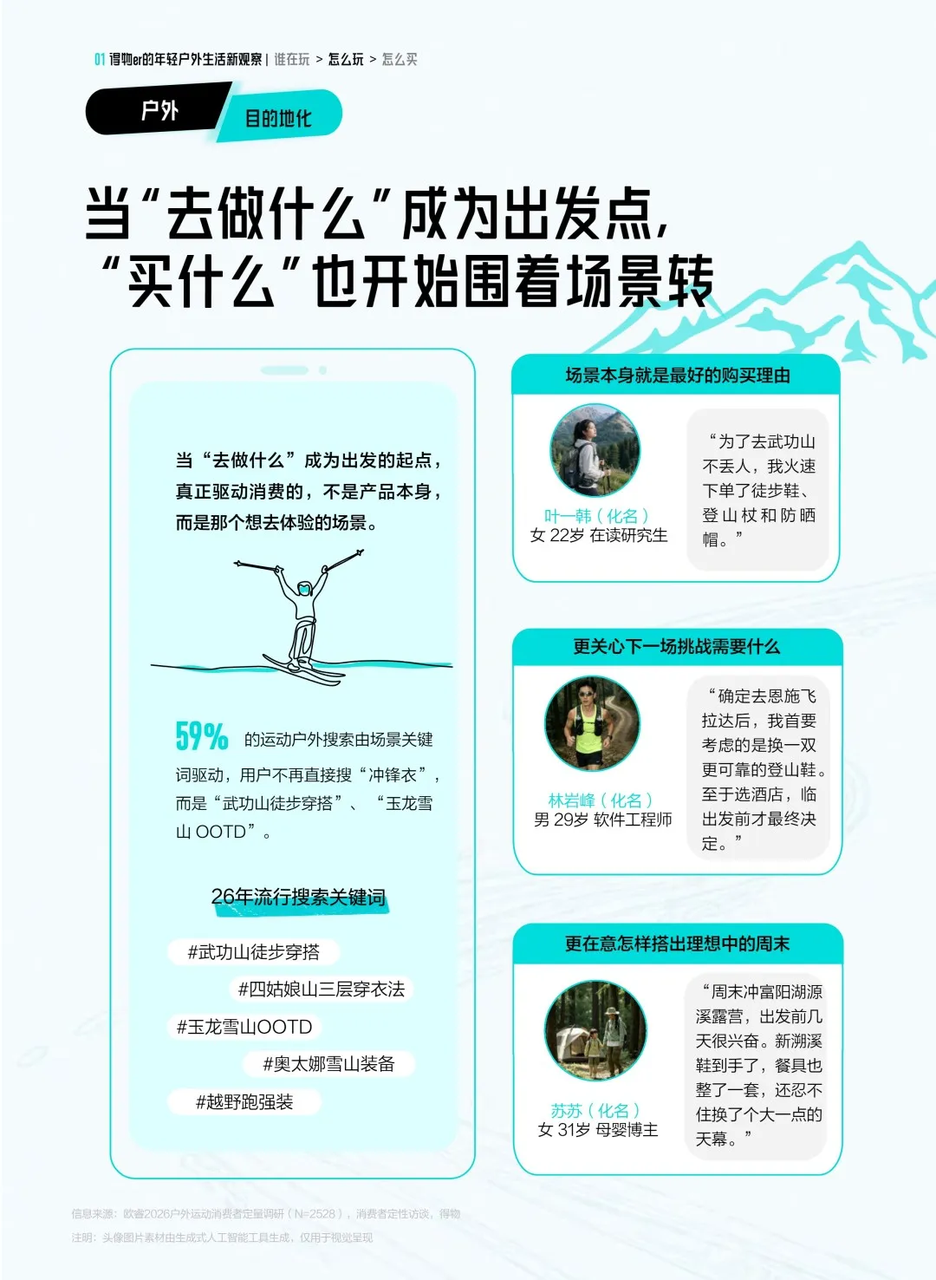
内容生态方面,得物社区形成圈层 OG、日常博主、种草博主与品牌官方四类创作者,户外日常类话题帖数占比 63%,品牌官方话题量同比增长 11 倍。
三种趋势尤为清晰:83%的用户同时参与两项以上运动,兴趣跨界让户外成为连接咖啡、摄影、宠物的桥梁;决策链路碎片化,种草从「一击即中」变为多次助攻后的临门一脚;真实感成为稀缺资产,60% 的用户更信任有真实体验的博主,58% 对 AI 生成内容持保留态度。
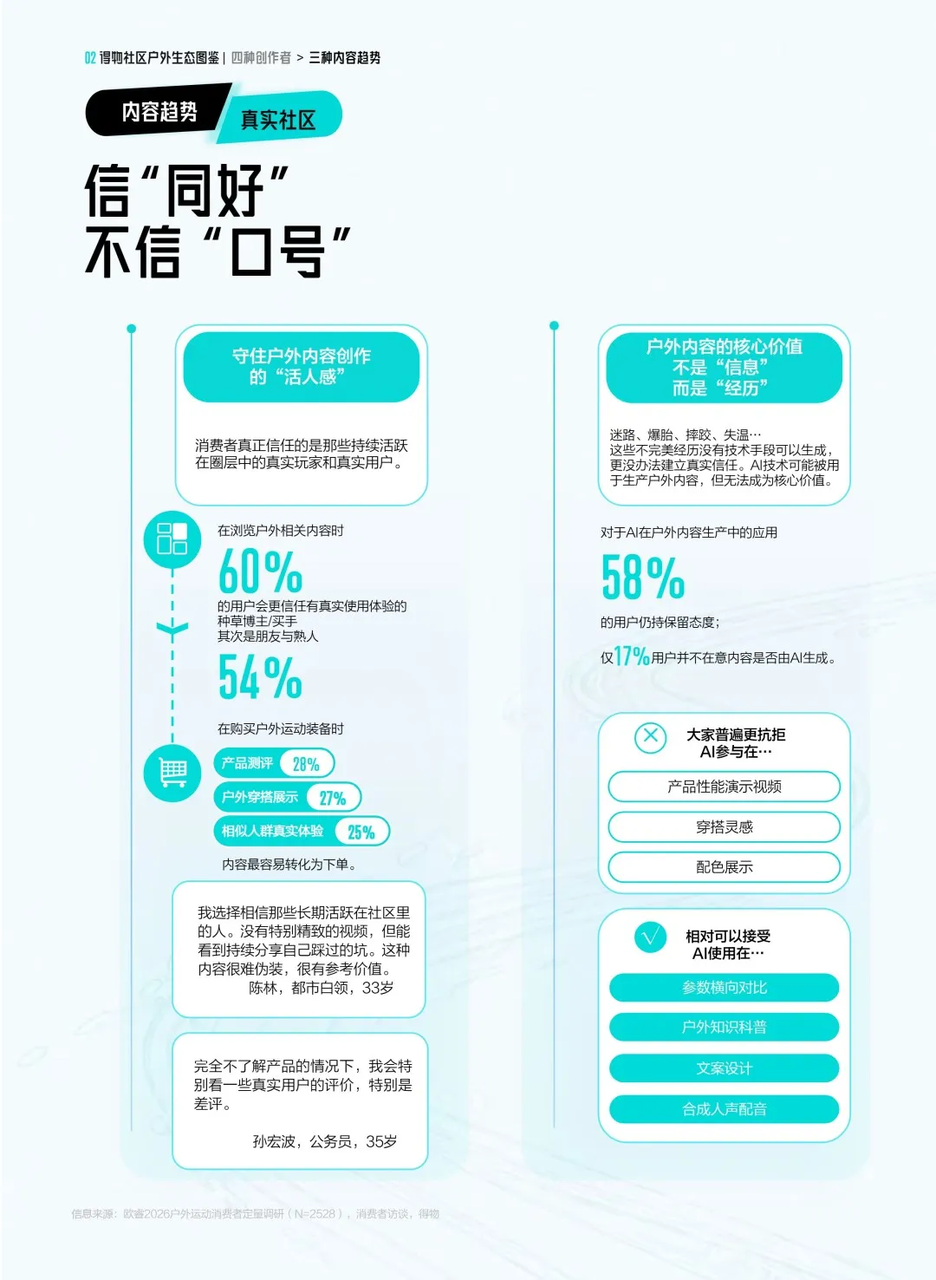
品牌层面,报告提出「后尖货时代」的四条产品路径——极致性能款、美学功能款、性价比之选与仪式感好货,专业性已从卖点变为信任底线。
增量则来自新品类与新人群:骆驼借得物渠道完成从鞋到服装的延伸,服装同比增长 2900%;美利奴羊毛、骑行服配、攀岩构成机会蓝海。
女性与校园是最确定的方向,女性在滑雪、冲浪、攀岩的参与度已超男性,凯乐石女性用户占比从 27% 升至 44%;校园作为户外精神的孵化器,正帮品牌提前锁定下一代用户。
③2026 宠物消费洞察:「望宠成龙」浪潮下的行业新增量
低生育时代,传统「鸡娃」剧本降温,「望宠成龙」浪潮正席卷城市。艾媒咨询发布的《2026 宠物消费洞察》,解码了这一城市消费新增量。
从大盘看,国内宠物消费市场正处于高速增长周期。2025 年城镇犬猫消费市场规模达 3126 亿元,预计 2028 年将增至 4050 亿元;全产业链规模预计 2028 年有望突破 11500 亿元。这一向好势头不仅吸引了资本,也让宠物经济成为地方政府与国资眼中的优质产业项目。
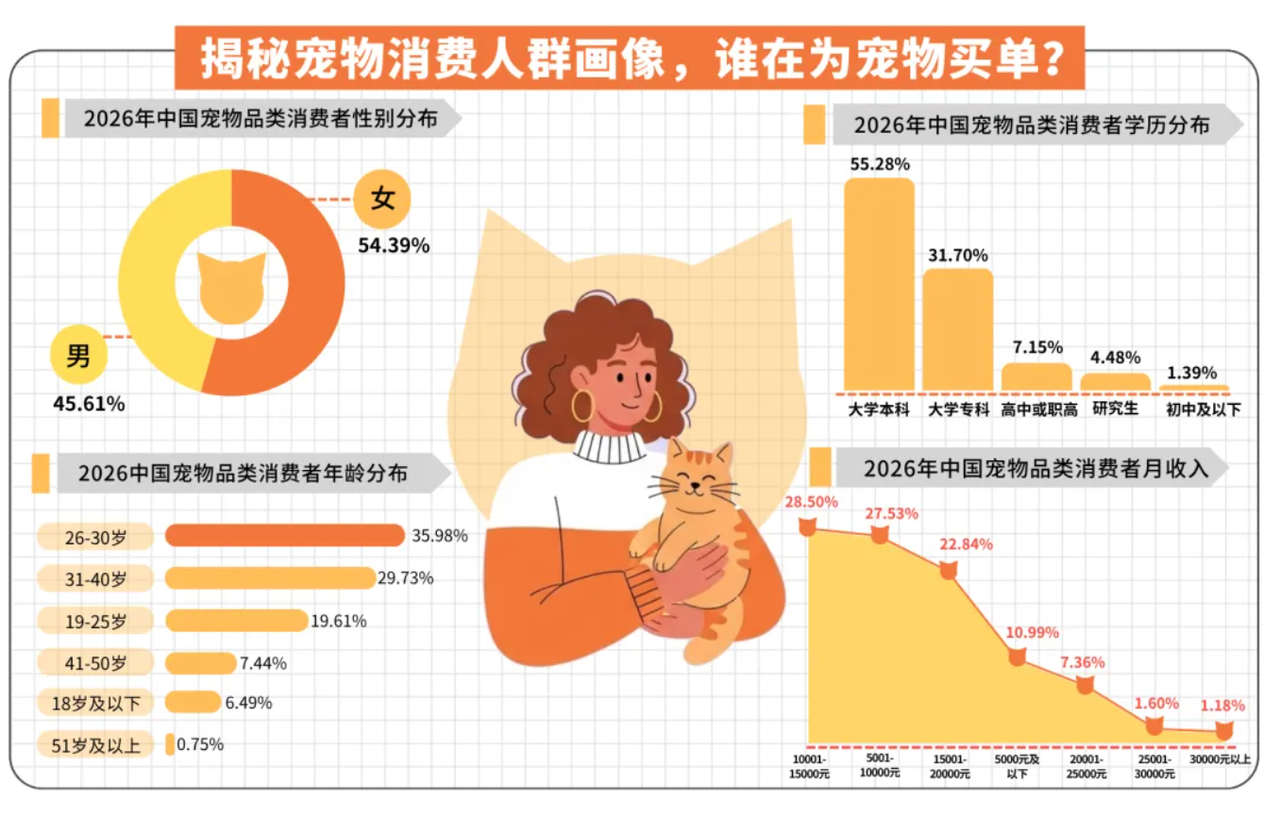
从人群看,宠物经济本质是都市青年的情绪经济。26-40 岁人群占比近七成,是绝对主力;男性养宠消费占比达 45.61%,存在感被低估。养宠人群具有鲜明的中产底色,已婚已育仅占 13.88%。同时,二三线及以下城市占比超五成,下沉市场增量正在打开。
从消费看,大众养宠已告别「粗放喂养」,迈入精细化、专业化新阶段。食品赛道仍是基本盘,但零食、冻干及功能性保健品渗透率快速提升,宠物保健品成为新增长风口。同时,服饰出行、清洁护理、智能用品成为消费前三品类。服务方面,宠物医疗消费意愿最高(占比 39.59%),宠物友好商业空间成为城市消费的新课题、新增量。
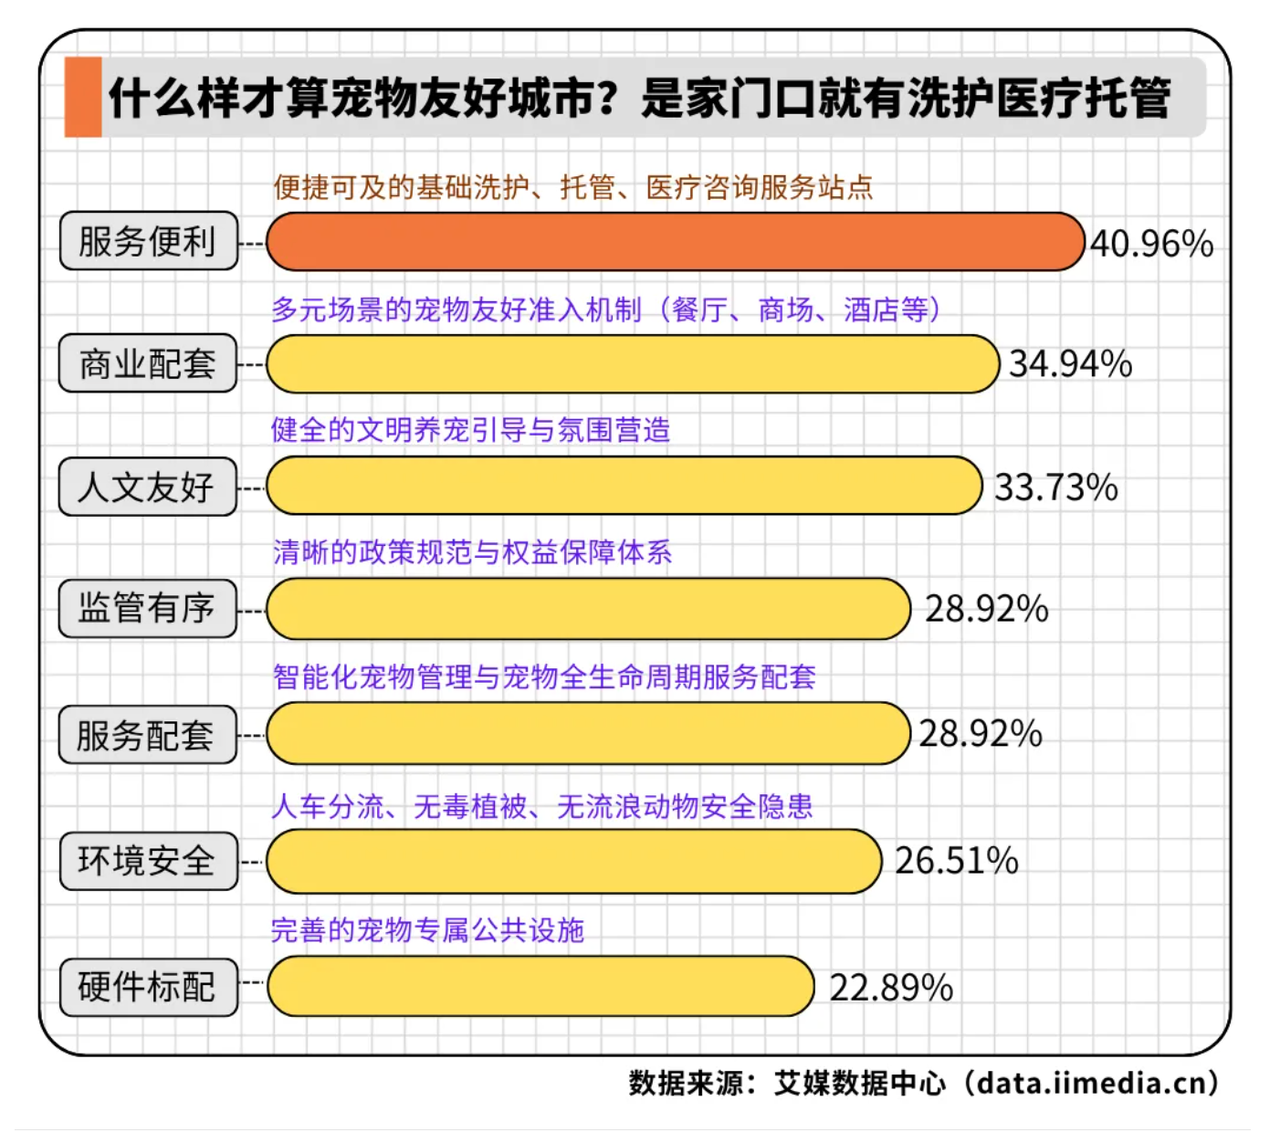
报告指出,宠物行业的底层逻辑已发生根本转变:养宠消费不再是单纯的物质采购,而是情绪、品质与全生命周期成长消费的叠加。千亿市场的终极价值,不在于挖掘毛孩子的商业潜力,而在于承接都市人的孤独情绪,为人宠共生的生活搭建更专业、温暖、规范的消费场景。
④2026 年 AI 用户洞察与营销分析报告:黏性持续提升,AI 已完成大众化破圈
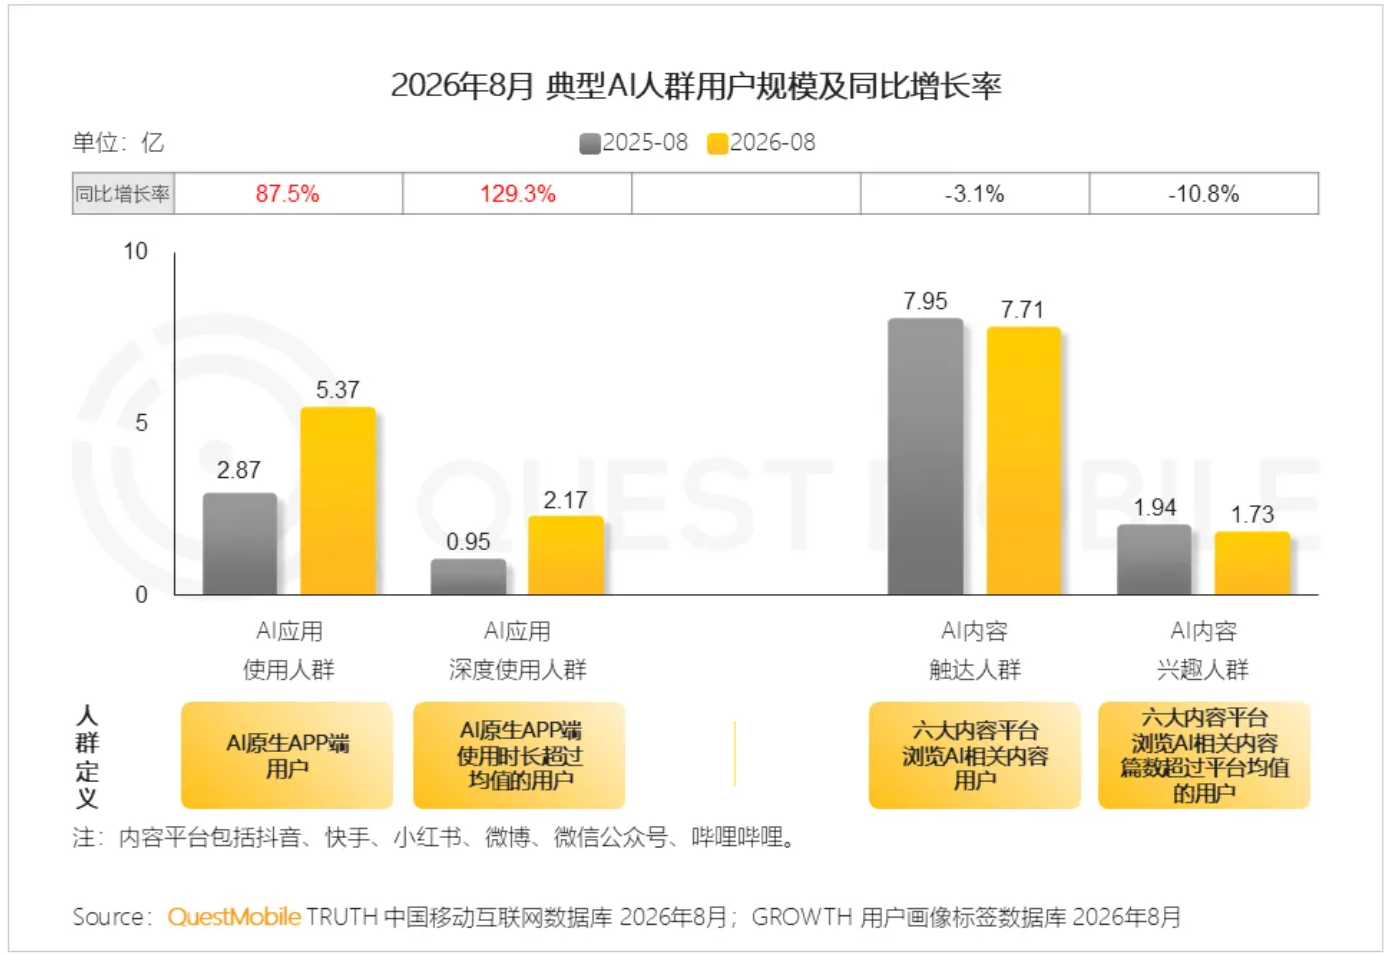
QuestMobile 发布《2026 年 AI 用户洞察与营销分析报告》。2026 年 8 月数据显示,AI 原生 APP 端用户规模已达 5.37 亿,行业正式从用户尝鲜迈入全民普及阶段。
用户方面,流量重心发生明显迁移:增长主力转向 AI 应用实操人群,单纯围观 AI 内容的群体增长见顶回落,大众信息获取习惯,正在从浏览 AI 生成内容,转向主动使用 AI 工具解决问题。
从用户结构来看,AI 使用者性别趋于均衡,深度使用群体女性黏性凸显。代际上,80、90、00 后仍是 AI 核心人群,银发群体新增量亮眼。
人群消费意愿出现明显分化,全部 AI 用户线上消费意愿均高于全网水平,其中深度使用人群消费意愿大幅跃升,商业价值持续向高频深度用户集中。
报告指出,AI 内容生态完成大众化破圈,讨论重心由技术科普转向内容娱乐与情绪议题,AI 创作、AI 短剧走红,AI 替代焦虑等情绪话题成为大众讨论热点。多 AI 工具并行使用成为常态,用户会按场景切换不同 AI 产品,AI 对话框正在挑战传统搜索、资讯流,成为全新信息入口。
当前 AI 赛道竞争,已经从单纯比拼模型能力,转向场景落地与生态心智的争夺。对此,报告梳理出 AI 产品扩张期五大营销打法:
大模型迭代发布制造短期声量脉冲,抓住窗口期收割用户认知;软硬广协同,借高考志愿填报等刚需节点切入家庭、教育场景;红包补贴实现短期规模化拉新;依托 AI 短剧、UGC 共创实现社交裂变;跨界 IP 联名,借助成熟 IP 降低用户尝试门槛,完成圈层破圈。整体来看,AI 营销不再单纯宣讲技术参数,而是走向场景化、情绪化运营。
⑤全球新能源车消费者洞察:市场转向品质驱动,动力电池站上决策前台
尼尔森 IQ 发布《2026 年全球新能源车消费者研究报告》,调研覆盖全球 10090 位车主及潜在购车人群,揭示全球新能源消费与电池心智的全新变化。
报告指出,全球新能源车已经告别「省钱代步」的工具属性,迈入品质驱动时代。调研中,「提高生活品质、享受舒适出行」以 42% 占比成为首要购车动机。
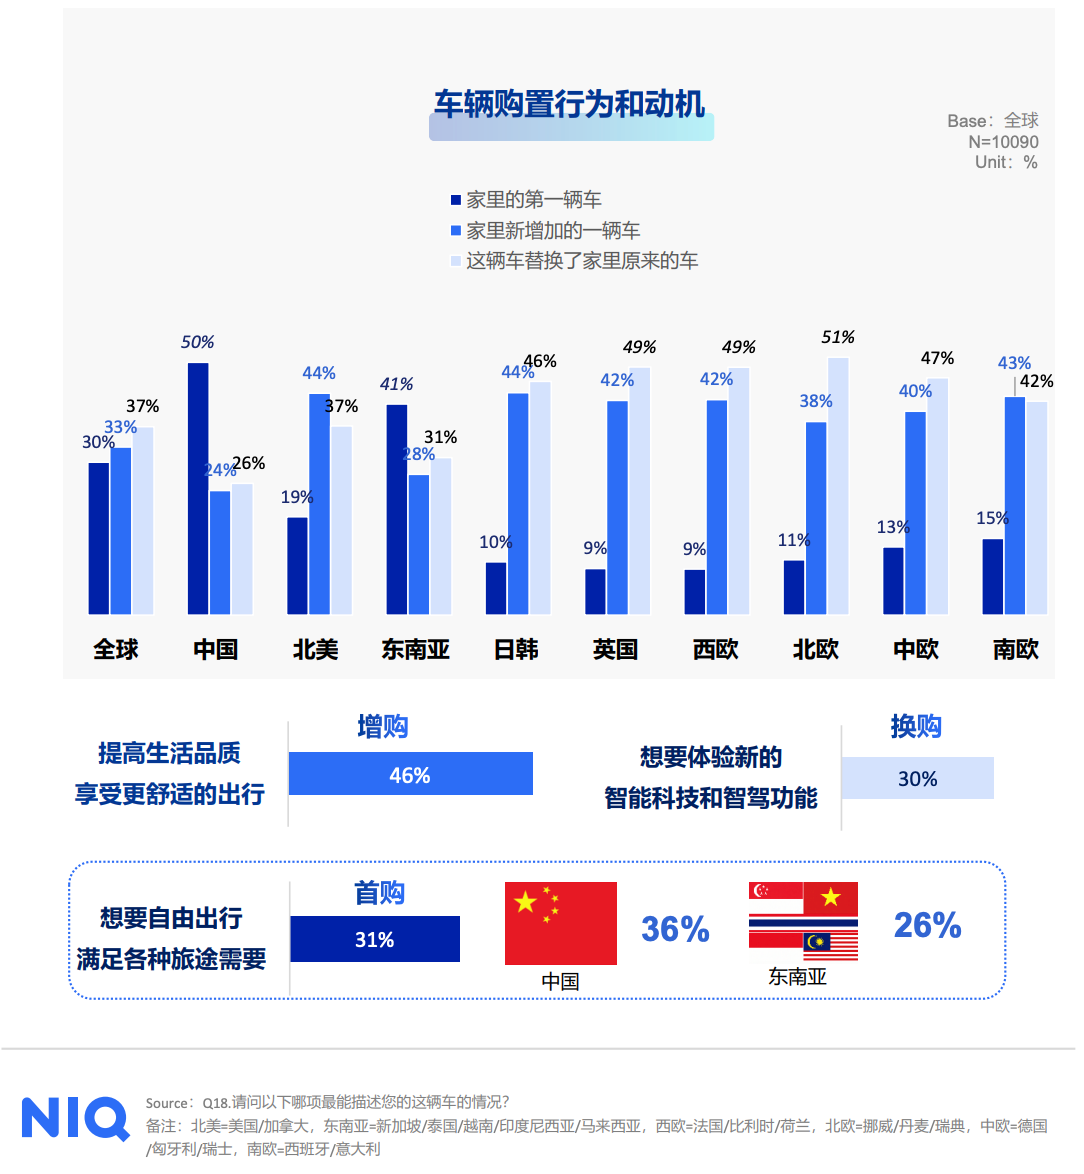
市场整体由首购教育转向增换购升级。其中,欧日韩市场新车以置换增购为主,中国半数消费者首次购车就选择新能源。此外,不同区域用户诉求差异明显,中国看重车内第三空间,北欧偏爱生活方式表达,东南亚购车带有阶层跃升的心理期待。
另一个关键变化是,动力电池已经从幕后零部件,走向前台购车决策要素。近八成消费者认为电池代表整车品质,79% 愿意为优质电池品牌支付溢价。
电池厂商心智格局呈现明显地缘特征,海外市场宁德时代认知与品牌力领跑,LGES 拥有较强溢价能力;国内宁德时代、比亚迪牢牢占据消费者心智。中国消费者格外看重电池安全与续航,欧洲更关注充电速度,东南亚对充电成本更敏感。
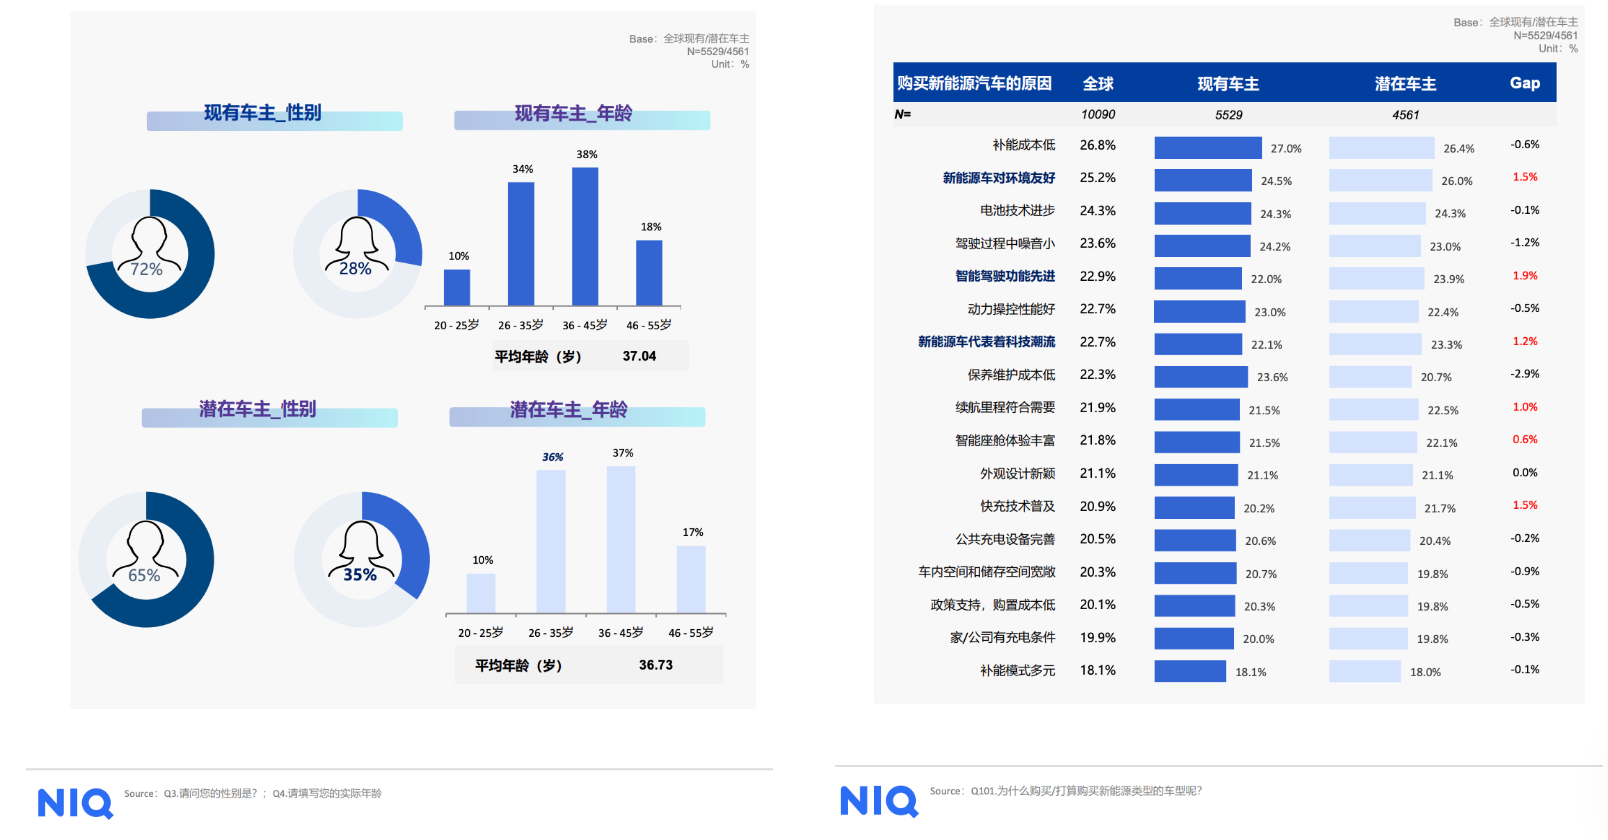
面向未来,潜在车主更加年轻化、女性占比提升,购车决策从计较使用成本,转向追求生活体验与价值认同。对出海车企与电池企业而言,需要坚持统一技术底座,搭配本地化情感叙事,把技术指标转化为消费者能感知的实际体验,才能抢占全球用户心智。
本周优秀案例精选
本周入选的有肠炎宁、Nothing、浴见等 6 个品牌。